Марат Шарифуллин: «Ставки по вкладам остаются выше текущей инфляции»
Когда рост цен замедлится до 4%, чем бизнесу заменить дорогие кредиты и что общего у политики ЦБ с хоккеем
Татарстанцы хранят в банках более 1,4 трлн рублей, а объем выдачи ипотеки за год вырос почти на 42%. Об изменениях на финансовом рынке и доступности банковских услуг в республике в интервью «Татар-информу» рассказал управляющий Отделением – Национальным банком по РТ Волго-Вятского главного управления Центрального банка РФ Марат Шарифуллин.
Вклады превысили 1,4 трлн рублей, выдача ипотеки выросла на 42%
– Марат Дамирович, высокие ставки по вкладам привлекли немало людей в банки. Сейчас ключевая ставка постепенно снижается. Жители Татарстана по-прежнему охотно несут деньги на вклады?
– Несмотря на постепенное снижение ключевой ставки, банковские вклады по-прежнему выгодный финансовый инструмент для граждан. Если мы посмотрим на цифры, то объем средств, размещенных гражданами на вкладах в банках, работающих в Татарстане, на 1 августа 2026 года превысил отметку в 1,4 трлн рублей. Остатки средств на вкладах за год выросли почти на 11%, или на 139 млрд рублей.
Стоит отметить, что ставки по вкладам остаются выше текущей инфляции. Это позволяет гражданам не только сохранить сбережения, но и получить дополнительный доход. Кроме того, средства вкладчиков в пределах 1,4 миллиона рублей (на одного человека в одном банке) застрахованы государством, что тоже важно для людей при выборе инструмента накопления.
– С начала года ключевая ставка снизилась с 16% до 14%. Стали ли жители Татарстана чаще брать кредиты, в том числе ипотеку?
– В целом в Татарстане мы отмечаем увеличение объема кредитования граждан в 2026 году. За январь – июль текущего года объем выданных кредитов превысил 415 млрд рублей. По сравнению с аналогичным периодом прошлого года объем выдачи увеличился более чем на 27%.
А кредитный портфель граждан к началу августа текущего года достиг отметки в 1,2 трлн рублей, увеличившись за год более чем на 10%, или на 113 млрд рублей.
Что касается ипотечных кредитов, их объем за 7 месяцев нынешнего года составил более 88 млрд рублей, превысив результат за аналогичный период прошлого года почти на 42%. Наибольшую долю в ипотеке занимают льготные программы кредитования, преимущественно семейная ипотека.
Размер ипотечного портфеля в Татарстане на 1 августа этого года практически достиг 753 млрд рублей, годовой прирост составил почти 13%, или 85 млрд рублей.
– Помимо вкладов, у жителей появилась возможность участвовать в программе долгосрочных сбережений. Насколько она востребована в Татарстане и что нужно учитывать тем, кто только планирует к ней присоединиться?
– Татарстанцы активно участвуют в программе долгосрочных сбережений. На 1 августа 2026 года количество заключенных договоров за все время действия программы практически достигло 462 тыс. единиц, объем взносов по ним составил свыше 32 млрд рублей. Среди всех регионов России Татарстан занимает четвертое место как по количеству заключенных договоров, так и по объему взносов.
Программа долгосрочных сбережений привлекательна по целому ряду причин. В рамках программы можно получить государственное софинансирование до 36 тыс. рублей в год, а также налоговый вычет. Все время, пока действует договор, средства застрахованы государством на сумму до 2,8 млн рублей. При этом нет требований к размеру и периодичности взносов. Участник программы сам решает, когда и в каком объеме пополнять свой счет. Но чтобы получить софинансирование от государства, сумма взносов за календарный год должна быть не менее 2 тыс. рублей.
Нужно понимать, что программа рассчитана именно на долгосрочные сбережения. Это могут быть накопления на будущую пенсию, обучение ребенка и т. д. Поскольку забрать деньги без потери налоговых льгот и софинансирования участники программы могут через 15 лет действия договора или при достижении 55-летнего возраста для женщин и 60 лет для мужчин.
Но на случай особых жизненных ситуаций предусмотрены исключения. К примеру, гражданин может досрочно снять часть или всю сумму сформированных средств в рамках Программы на оплату дорогостоящего лечения или в случае потери кормильца.
«Если по России доля продуктов питания в инфляции 39%, то в Татарстане – около 36%»
Фото: © Салават Камалетдинов / «Татар-информ»
Инфляция с прицелом на 4%: что общего у денежно-кредитной политики и хоккея
– Одна из основных задач Банка России – проводить денежно-кредитную политику и сдерживать инфляцию. Чем рост цен в Татарстане отличается от среднероссийского и в чем особенности нашего региона?
– Для начала отмечу, что инфляция – это устойчивый рост общего уровня цен на набор товаров и услуг, которые мы с вами регулярно покупаем. В этот набор входят продукты, непродовольственные товары и услуги. Каждая категория занимает в инфляции определенную долю – процент, который определяется исходя из того, сколько на эти товары и услуги тратит среднестатистический житель республики. Например, если по России доля продуктов питания в инфляции 39%, то в Татарстане – около 36%. При этом в потребительской корзине татарстанцев преобладают непродовольственные товары и услуги.
Это все объяснимо. Например, в нашем регионе высоко развиты сельское хозяйство и промышленность. У нас есть крупные предприятия по производству мяса, яиц, сахара, молока. Благодаря этому средние цены на эти продукты в регионе ниже, чем в целом по стране, а значит, тратим мы на них меньше. Конечно, все зависит и от марки, вида продукта, от личных предпочтений граждан.
– Что будет с инфляцией в ближайшем будущем?
– Мы регулярно анализируем ситуацию в экономике, чтобы учитывать все происходящие изменения при принятии решений по денежно-кредитной политике.
Банк России продолжит проводить денежно-кредитную политику, направленную на снижение инфляции до 4%.
По прогнозу Банка России, годовая инфляция в 2026 году составит 6–7%, а в 2027 году вернется к цели в 4%.
– Мы знаем, что вы заядлый хоккейный болельщик. Что для вас общего в денежно-кредитной политике Банка России и хоккее?
– Начнем с того, что и тут, и там – это командная «игра». На результат работает вся команда. В принятии решений по денежно-кредитной политике участвует большая команда со всей России, каждый вносит свой вклад в достижение конечного результата.
В хоккее результат мы видим на табло, но для того, чтобы его добиться, нужны месяцы, а порой и годы качественной подготовки. Так и в ДКП – результат нашей работы отражается на инфляции с временным лагом в 3–6 кварталов.
В спорте, хоккее задача – победить соперника, быть сильнее, несмотря на совокупность внутренних и внешних факторов: вашу игру могут критиковать, могут появляться «черные лебеди» – потери, травмы игроков, некачественное судейство, изменения правил. Так и в денежно-кредитной политике – мы должны учитывать множество самых разных факторов, нюансов и противоречий, уверенно идти к своей цели и порой принимать непопулярные решения.
Все прекрасно знают выдающегося отечественного хоккеиста Валерия Харламова. Про него снят хороший фильм «Легенда №17». Так вот, еще 4 года назад годовая инфляция в России превышала 17%, и благодаря четким действиям команды Банка России такой уровень инфляции уже стал легендой.
«При высокой ключевой ставке кредиты остаются дорогими для бизнеса»
Фото: © Илья Питалев / РИА Новости
Деньги для бизнеса: чем заменить дорогие кредиты и какую поддержку можно получить
– При высокой ключевой ставке кредиты остаются дорогими для бизнеса. Какие еще способы привлечь деньги на текущую работу и новые проекты есть у предприятий? Насколько активно ими пользуются в Татарстане?
– В настоящее время бизнес все больше использует возможности фондового рынка и цифровых инструментов для привлечения финансирования – облигации, акции, цифровые финансовые активы (ЦФА).
ЦФА – относительно новый инструмент привлечения средств, но у республиканских компаний уже есть опыт работы с данным инструментом – начиная с 2022 года было осуществлено 18 выпусков ЦФА на общую сумму около 2,1 млрд рублей, из которых в обращении сейчас находятся 6 выпусков объемом более 567 млн рублей.
Одним из популярных источников привлечения средств среди альтернативных кредиту вариантов является эмиссия облигаций. За все время татарстанские компании осуществили 230 размещений на общую сумму около 651 млрд рублей. Сейчас в обращении находится 60 выпусков объемом 259 млрд рублей.
Эмиссия акций – еще один способ для компаний привлечь финансирование. Некоторые крупные татарстанские предприятия уже представлены на рынке долевого финансирования, их совокупная капитализация на фондовом рынке почти достигла 1,5 трлн рублей. Вместе с тем возможности долевого финансирования пока остаются нереализованными, и, несомненно, предприятия Республики Татарстан обладают высоким потенциалом для выхода на рынок IPO. Выход компаний на публичный рынок будет способствовать повышению прозрачности и эффективности бизнеса, увеличению производственных мощностей, развитию финансового рынка, созданию новых рабочих мест, а также привлечению новых инвестиций, в том числе в экономику республики.
Президентом Российской Федерации Владимиром Путиным поставлена амбициозная задача по повышению капитализации фондового рынка до 66% относительно ВВП к 2030 году.
– На какую господдержку могут рассчитывать компании, которые привлекают деньги через фондовый рынок или выпускают цифровые финансовые активы? Какие меры действуют в Татарстане?
– Для выполнения задачи по росту капитализации Банк России, Минфин РФ и Минэкономразвития РФ совместно работают над созданием и внедрением стимулирующих мер поддержки для компаний, привлекающих финансирование на рынке капитала. Уже доступны субсидии и гранты на возмещение расходов, связанных с выпуском ценных бумаг.
На региональном уровне у нас также ведется работа в данном направлении. Так, Региональная лизинговая компания (РЛК) расширила программу льготного лизинга, для компаний, прошедших процедуру IPO или выпустивших ЦФА, а Гарантийный фонд Республики Татарстан снизил размер комиссии по программе поручительства.
Таким образом, в текущих условиях татарстанские предприятия имеют возможность замещать банковские кредиты инструментами фондового рынка и ЦФА. При этом выход на рынок IPO выступает стратегическим приоритетом как для предприятий, так и для региона. Федеральные стимулы и региональные льготы создают необходимую инфраструктуру для привлечения «длинных» денег даже в период дорогого кредитования.
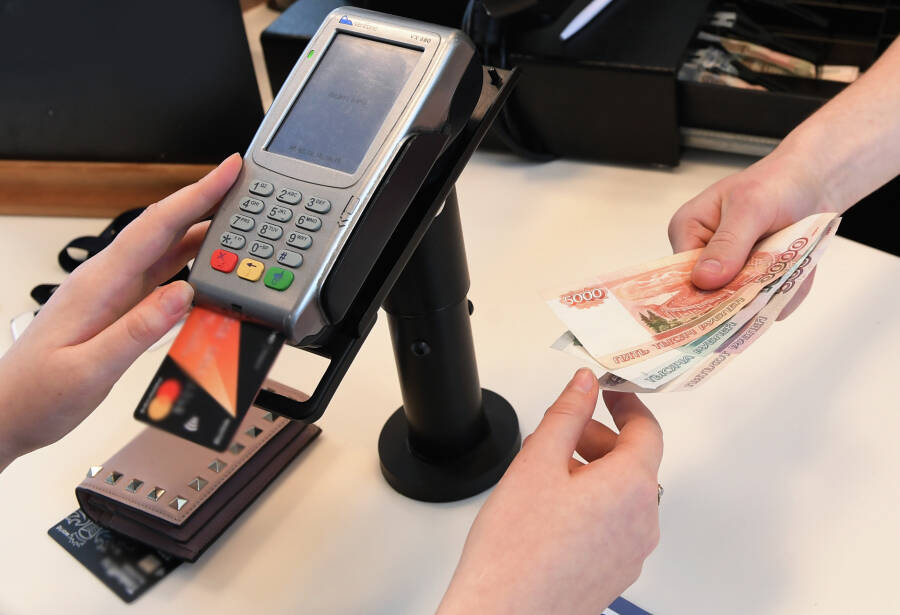
Продолжаем развивать сервис «Наличные на кассе». Сервис позволяет покупателю в магазине одновременно с покупкой снять наличные деньги на текущие расходы
Фото: © Екатерина Чеснокова / РИА Новости
Наличные на кассе и вклад в библиотеке: банковские услуги без поездки в райцентр
– В небольших селах не всегда есть отделение банка или банкомат. Как Банк России помогает жителям снимать наличные, оплачивать счета и пользоваться другими финансовыми услугами без поездки в райцентр?
– Банк России видит задачу не просто в регулировании, а в создании финансового комфорта для каждого человека независимо от его места жительства. Эта работа реализуется по нескольким направлениям.
Работаем с кредитными организациями по вопросам развития безналичных платежей в сельской местности, расширения маршрутов мобильных офисов. Это специально оборудованный транспорт, который по графику выезжает в районы, где отсутствуют отделения банков. В таких офисах можно открыть вклад, совершить перевод денежных средств, а также получить иные услуги, доступные в офисе банка.
Продолжаем развивать сервис «Наличные на кассе». Он доступен во всех районах республики. Это более 1 800 точек. Сервис позволяет покупателю в магазине одновременно с покупкой снять наличные деньги на текущие расходы. Эта услуга востребована, как правило, в небольших населенных пунктах, где отсутствуют отделения банков и банкоматы.
Открываем кабинеты финансовой доступности. Или так называемые Сельские кабинеты. Что особенно актуально для малых и отдаленных сел, пользователей старшего поколения.
По своей сути Сельский кабинет – это специально оборудованное компьютерное место, откуда любой желающий легко дотянется до нужной ему услуги. Они размещены в небольших населенных пунктах в домах культуры, библиотеке и районной администрации. С их помощью жители могут получать дистанционно необходимые государственные и финансовые услуги в своем населенном пункте. Например, открыть вклад, оформить страховку, установить самозапрет на кредиты, оплатить коммунальные услуги, налоги, воспользоваться порталом «Госуслуги» и так далее.
Сейчас в Татарстане работает 30 таких сельских кабинетов в Дрожжановском, Кайбицком и Аксубаевском районах.
Продолжаем работу по развитию финансовой инфраструктуры в республике.